本文
個人市・県民税の概要
令和8年度以降の個人市・県民税について説明いたします。
(令和7年度以前の個人市・県民税については、下記の計算方法等と異なる場合がありますので、ご注意ください。)
市・県民税を納める人
市・県民税を納める人(納税義務者)は、次のとおりです。
※毎年1月1日現在の状況で判断します。1月2日以降に転出した場合も1月1日住所地で課税されます。
|
尾張旭市内に |
尾張旭市内に住所はないが、 |
|
|---|---|---|
| 均等割 | 対象 | 対象 |
| 所得割 | 対象 | 対象外 |
市・県民税がかからない人
市・県民税がかからない人は、次のとおりです。
均等割も所得割もかからない人
- 生活保護法によって生活扶助を受けている人
- 障害者、未成年者、寡婦またはひとり親で、前年中の合計所得金額が135万円以下の人
(給与所得者の年収に直すと204万4千円未満の人)
均等割のかからない人(下表のとおり)
前年中の合計所得金額が次の計算式で求めた額以下の人
32万円×(同一生計配偶者・扶養親族の数+1)+10万円+18万9千円
※扶養親族には、16歳未満も含まれます。
※同一生計配偶者・扶養親族がいない場合は42万円
所得割のかからない人(下表のとおり)
前年中の総所得金額等が次の計算式で求めた額以下の人
35万円×(同一生計配偶者・扶養親族の数+1)+10万円+32万円
※扶養親族には、16歳未満も含まれます。
※同一生計配偶者・扶養親族がいない場合は45万円
| 扶養人数 | 均等割非課税 計算式 |
均等割非課税 限度額 |
所得割非課税 計算式 |
所得割非課税 限度額 |
|---|---|---|---|---|
| 0人 | 32万円×1+10万円 | 420,000円 | 35万円×1+10万円 | 450,000円 |
| 1人 | 32万円×2+28万9千円 | 929,000円 | 35万円×2+42万円 | 1,120,000円 |
| 2人 | 32万円×3+28万9千円 | 1,249,000円 | 35万円×3+42万円 | 1,470,000円 |
| 3人 | 32万円×4+28万9千円 | 1,569,000円 | 35万円×4+42万円 | 1,820,000円 |
税額の計算方法
なお、市・県民税は前年中の所得を基準として計算しますので、現年度課税の市・県民税は、前年中(前年の1月1日から12月31日まで)の所得金額が基準となります。
※例:令和8年度課税の市・県民税は令和7年1月1日~12月31日の所得金額が基準となります。
市・県民税額の計算方法
市・県民税額=均等割額+所得割額
均等割の税率
市民税3,000円
県民税1,500円、うち500円は「あいち森と緑づくり税」
※「あいち森と緑づくり税」の課税期間は、令和10年度まで延長されました。詳しくは愛知県からのお知らせ [PDFファイル/56KB]をご覧ください。
所得割の税額(次の計算式で計算します。)
(1.総所得金額-2.所得控除合計)×3.税率-4.税額控除額=所得割額
※分離課税の所得がある場合は、計算方法が異なります。詳しくは、お問い合わせください。
1.総所得金額
所得金額とは
一般的には「所得金額=収入金額-必要経費」となります。給与や年金等は必要経費が算出できないため、収入金額から下表のとおり計算して求めます。計算方法は所得税と同じです。
| 給与等の収入金額(A) | 給与所得 | |||||
|---|---|---|---|---|---|---|
| ~650,999円 | 0円 | |||||
| 651,000円~1,899,999円 | (A)-650,000円 | |||||
| 1,900,000円~3,599,999円 |
(A)÷4=(B) 千円未満の端数切捨て |
(B)×2.8-80,000円 | ||||
| 3,600,000円~6,599,999円 | (B)×3.2-440,000円 | |||||
| 6,600,000円~8,499,999円 | (A)×0.9-1,100,000円 | |||||
| 8,500,000円~ | (A)-1,950,000円 | |||||
所得金額調整控除
次の1または2に該当する場合は、それぞれ計算した所得金額調整控除の額が給与所得から控除されます。
1.給与等の収入金額が850万円を超え、次のア~ウのいずれかに該当する場合
(ア)本人が特別障害者
(イ)扶養親族が年齢23歳未満
(ウ)同一生計配偶者または扶養親族が特別障害者
控除額=(給与等の収入金額(上限1,000万円)-850万円)×10%
2.給与所得控除後の給与等の金額と公的年金等に係る雑所得の金額があり、それらの合計額が10万円を超える場合
控除額=給与所得控除後の給与等の金額(上限10万円)+公的年金等に係る雑所得の金額(上限10万円)-10万円
(1の控除がある場合は、1の控除を行った給与所得金額から控除します。)
|
区分 |
公的年金等の |
公的年金等に係る雑所得以外の所得に係る合計所得金額 | ||
|---|---|---|---|---|
| 1,000万円以下 |
1,000万円超 |
2,000万円超 | ||
| 65歳未満 のかた |
~1,299,999円 | (A)-600,000円 | (A)-500,000円 | (A)-400,000円 |
| 1,300,000円~ 4,099,999円 |
(A)×0.75-275,000円 | (A)×0.75-175,000円 | (A)×0.75-75,000円 | |
| 4,100,000円~ 7,699,999円 |
(A)×0.85-685,000円 | (A)×0.85-585,000円 | (A)×0.85-485,000円 | |
| 7,700,000円~ 9,999,999円 |
(A)×0.95-1,455,000円 | (A)×0.95-1,355,000円 | (A)×0.95-1,255,000円 | |
| 10,000,000円~ | (A)-1,955,000円 | (A)-1,855,000円 | (A)-1,755,000円 | |
| 65歳以上 のかた |
~3,299,999円 | (A)-1,100,000円 | (A)-1,000,000円 | (A)-900,000円 |
| 3,300,000円~ 4,099,999円 |
(A)×0.75-275,000円 | (A)×0.75-175,000円 | (A)×0.75-75,000円 | |
| 4,100,000円~ 7,699,999円 |
(A)×0.85-685,000円 | (A)×0.85-585,000円 | (A)×0.85-485,000円 | |
| 7,700,000円~ 9,999,999円 |
(A)×0.95-1,455,000円 | (A)×0.95-1,355,000円 | (A)×0.95-1,255,000円 | |
| 10,000,000円~ | (A)-1,955,000円 | (A)-1,855,000円 | (A)-1,755,000円 | |
総所得金額とは
総所得金額等とは
合計所得金額とは
2.所得控除
所得控除は、配偶者や扶養親族があるかどうか、病気や災害などによる出費があるかどうかなど個人のそれぞれの事情を考慮して、納税者の実情に応じた税負担を求めるため、所得金額から一定の金額を控除するものです。所得控除について [PDFファイル/165KB]
| 所得控除の一例(控除の種類) | 控除額 | |||
|---|---|---|---|---|
| 扶養控除 | 16歳未満の扶養親族 | 控除なし | ||
| 一般の扶養親族 | 33万円 | |||
| 特定扶養親族(19歳以上23歳未満) | 45万円 | |||
| 老人扶養親族(70歳以上) 同居老親等以外 |
38万円 | |||
| 老人扶養親族(70歳以上) 同居老親等 |
45万円 | |||
|
配偶者控除 (納税者の合計所得によって異なります) |
一般の控除対象配偶者 | 11~33万円 | ||
| 老人控除対象配偶者(70歳以上) | 13~38万円 | |||
| 基礎控除 | 合計所得金額が2,400万円以下の場合 | 43万円 | ||
| 合計所得金額が2,400万円超の場合は段階的に減少・消失 | ||||
3.所得割の税率
| 区分 | 市民税 | 県民税 | 市民税+県民税 | ||
|---|---|---|---|---|---|
| 総合課税分 | 6% | 4% | 10% | ||
| 分離課税の区分 | 長期譲渡所得 | 3% | 2% | 5% | |
| 短期譲渡所得 | 一般分 | 5.4% | 3.6% | 9% | |
|
国または地方公共団体 等に対する譲渡 |
3% | 2% | 5% | ||
4.税額控除
税額控除は、税率を乗じて算出した税額から一定の金額を控除するものです。税額控除について [PDFファイル/113KB]
調整控除
税源移譲により生じる所得税と市・県民税の人的控除額(扶養控除などの人に関する控除額)の差による負担増を調整するため算式により求めた金額が税額から差し引かれます。
ただし、前年の合計所得金額が2,500万円を超えるかたは適用されません。
| 合計課税所得金額 | 調整控除 | |
|---|---|---|
|
200万円以下 |
A:人的控除額の差の合計額 |
AとBのいずれか少ない金額の5%を所得割額から控除します。 |
|
B:市・県民税の合計課税所得金額 |
||
| 200万円超 |
{人的控除額の差の合計額-(市・県民税の合計課税所得金額-200万円)}×5%を所得割額から控除します。 |
|
| 控除の種類 | 所得税 | 市・県民税 | 人的控除 額の差 |
|||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 基礎控除 | 16~95万円 | 15~43万円 | 5万円 | |||||||
|
障害者 |
普通障害 | 27万円 | 26万円 | 1万円 | ||||||
| 特別障害 | 40万円 | 30万円 | 10万円 | |||||||
| 同居特別障害 | 75万円 | 53万円 | 22万円 | |||||||
| 寡婦控除 | 27万円 | 26万円 | 1万円 | |||||||
| ひとり親控除 | 母 | 35万円 | 30万円 | 5万円 | ||||||
| 父 | 35万円 | 30万円 | 1万円 | |||||||
| 勤労学生控除 | 27万円 | 26万円 | 1万円 | |||||||
| 配偶者 控除 |
一般配偶者 | 13~38万円 | 11~33万円 | 2~5万円 | ||||||
| 老人配偶者 | 16~48万円 | 13~38万円 | 3~10万円 | |||||||
| 扶養 控除 |
一般扶養 | 38万円 | 33万円 | 5万円 | ||||||
| 特定扶養 | 63万円 | 45万円 | 18万円 | |||||||
| 老人扶養 | 同居老親等以外 | 48万円 | 38万円 | 10万円 | ||||||
| 同居老親等 | 58万円 | 45万円 | 13万円 | |||||||
表における「人的控除額の差」は地方税法第314条の6の規定によるものであり、実際の控除額の差とは異なります。
基礎控除及び配偶者控除については納税義務者の所得により異なります。
配当控除
株式の配当などの配当所得がある場合は、その金額に一定の率を乗じた金額が税額から差し引かれます。
|
課税総所得金額、課税長期(短期)譲渡所得金額、株式等に係る課税譲渡所得等の金額、上場株式等に係る課税配当所得金額及び先物取引に係る課税雑所得等の金額の合計額 |
1,000万円以下の部分 | 1,000万円超の部分 | ||
|---|---|---|---|---|
| 市民税 | 県民税 | 市民税 | 県民税 | |
|
剰余金の配当、利益の配当、剰余金の分配、特定株式投資信託、特定目的信託の収益の分配 |
1.60% |
1.20% |
0.80% |
0.60% |
|
特定株式投資信託以外の証券投資信託の収益の分配(一般外貨建等証券投資信託の収益の分配を除く。) |
0.80% |
0.60% |
0.40% |
0.30% |
|
一般外貨建等証券投資信託の収益の分配 |
0.40% |
0.30% |
0.20% |
0.15% |
住宅借入金等特別税額控除
平成21年1月から令和7年12月末までの間に入居し、所得税の住宅借入金等特別控除の適用を受けたかたで、所得税において控除しきれなかった金額がある場合、翌年度の市・県民税において住宅借入金等特別税額控除が適用されます。
控除される金額
各年度ごとに、1または2のいずれか少ない方の金額が税額から差し引かれます。
- 前年の所得税の住宅借入金等特別控除可能額のうち、所得税において控除しきれなかった額
- 下表の控除限度額
| 入居した年月 | 控除限度額 |
|---|---|
| 平成21年1月から平成26年3月末まで | 所得税の課税総所得金額等の5% (上限97,500円) |
| 平成26年4月から令和3年12月末まで(注1) | 所得税の課税総所得金額等の7% (上限136,500円) |
| 令和4年1月から令和7年12月末まで(注2)(注3) | 所得税の課税総所得金額等の5% (上限97,500円) |
(注1)入居した年月が上記期間内に該当する場合でも、住宅購入等に適用される消費税率が8%または10%でない場合や、個人間の売買の場合などについては、上段の欄の控除限度額が適用となります。
(注2)令和4年中に入居した方のうち、住宅の対価の額または費用の額に含まれる消費税の税率が10%かつ一定の期間内(新築の場合は令和2年10月から令和3年9月まで、建売住宅・中古住宅の取得、増改築等の場合は令和2年12月から令和3年11月まで)に住宅の取得等に係る契約を行った場合は、中段の欄の控除限度額が適用となります。
(注3)令和6年1月以降に建築確認を受けた新築住宅については、省エネ基準への適合が要件です。
寄附金税額控除
地方公共団体等へ寄附した場合、一定の方法により計算された額が税額から差し引かれます。
- 基本控除分=(寄附金額-2,000円)×10%(市民税6%、県民税4%)
- 特例控除分=(地方公共団体への寄附金額-2,000円)× 下表の割合
※寄附金額は、総所得金額等の30%が上限
※2は総務大臣が指定する都道府県または市区町村への寄附の場合のみ適用となり、市・県民税所得割額の20%が上限
| 課税総所得金額から人的控除差調整額を控除した金額 | 割合 |
|---|---|
| 0円以上195万円以下 | 84.895% |
| 195万円超330万円以下 | 79.79% |
| 330万円超695万円以下 | 69.58% |
| 695万円超900万円以下 | 66.517% |
| 900万円超1,800万円以下 | 56.307% |
| 1,800万円超4,000万円以下 | 49.16% |
| 4,000万円超 | 44.055% |
ふるさと寄附金(納税)制度のご案内[PDFファイル/232KB]
条例指定寄附金の取扱いについて
条例指定寄附金の取扱いについて(愛知県ホームページ)<外部リンク>
本市の寄附金税額控除の対象となる条例指定寄附金は、愛知県と同一です。条例指定寄附金の対象となる団体の確認をする場合は上の愛知県のホームページをご覧ください。
令和4年度の市・県民税からは、県から指定を受けた県外に主たる事業所を有する団体への寄附金も下の告示文のとおり寄附金税額控除の対象となります。
外国税額控除
外国で得た所得について、その国の所得税などを納めているときは、一定の方法により、その外国税額が税額から差し引かれます。
配当割額または株式等譲渡所得割額の控除
上場株式の配当等や源泉徴収を選択した特定口座内の上場株式等の譲渡を申告した場合、すでに徴収された税額相当分が配当割または株式等譲渡所得割として税額から差し引かれます。
特定配当等及び特定株式等譲渡所得金額に係る所得について、納税通知書(特別徴収税額決定通知書を含む。)送達後においては、市・県民税の算定に含めることができないとされています。配当割額控除及び株式等譲渡所得割額控除についても、納税通知書(特別徴収税額決定通知書を含む。)送達後においては、市・県民税の算定に含めることができません。
| 区分 | 市民税 | 県民税 |
|---|---|---|
| 配当割額または株式等譲渡所得割額 | 5分の3 | 5分の2 |
森林環境税(国税)について
令和6年度から国税である森林環境税が、市・県民税と併せて課税されます。なお、森林環境税の非課税基準は、市・県民税の非課税基準と異なります。詳しくは、森林環境税についてをご覧ください。
※「尾張旭市内に住所はないが、事務所・事業所または家屋敷のある人」については、森林環境税は課税されません。
納税の方法
個人の市・県民税の納税の方法には、普通徴収(個人納付)と特別徴収(給与天引き)があります。
なお、公的年金受給者はその公的年金から特別徴収される場合があります。
※公的年金からの特別徴収制度について
普通徴収(個人納付)
事業所得などがある人には、毎年6月に納税通知書により通知され、7月、9月、11月及び翌年2月の4回に分けて納税していただくことになっています。

特別徴収(給与天引き)
給与所得者には、毎年5月に特別徴収税額通知書により給与の支払者(事業所など)を通じて通知され、給与の支払者が毎月の給与の支払いの際にその人の給与から市・県民税を天引きして、これを翌月10日までに納入していただくことになっています。給与の支払者を特別徴収義務者といいます。特別徴収は、6月から翌年5月までの12回で納入していただくことになっています。

<事業主の方へ>市・県民税の給与天引き(特別徴収)について
年の途中で勤務先を退職されたとき
市・県民税を特別徴収(給与天引き)で納めていたかたが退職等により給与の支払いを受けなくなった場合には、その翌月以降の未徴収税額を普通徴収(個人納付)の方法によって徴収します。(ただし、再就職をし特別徴収が継続する場合、未徴収税額を退職手当等によりまとめて徴収する場合を除く。)
(例)9月末に退職した場合・・・10月から翌年5月の未徴収税額を、残りの納期(第3・4期)で割り計算します。
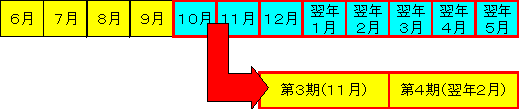
手続きは特別徴収義務者(事業所)から市役所への届出によって行われますので、納税者のかたが手続きを行う必要はありません。納付税額等は、後日納税通知書により通知されます。
なお、新たに就職されたときは特別徴収義務者(事業所)から市役所へ「特別徴収への切替申請書」の提出が必要ですので、新しい勤務先の給与担当者にお伝えください。
申告(市・県民税申告)
1月1日(賦課期日)現在、尾張旭市内に住所のある人は、毎年3月15日までに所得などを記載した「個人の市民税・県民税申告書」を提出していただくことになっています。ただし、次に該当する人は除きます。
- 前年中の所得が給与所得のみで、給与支払者から給与支払報告書が提出されているかた
- 前年中の所得が公的年金所得のみで、支払先から公的年金等支払報告書が提出されているかた
- 所得税の確定申告書を提出するかた
- 前年中に所得がなく、同じ世帯内のどなたかに扶養されているかた(ただし、国民健康保険または後期高齢者医療保険に加入されているかた、非課税証明書等の証明が必要なかたは市・県民税の申告が必要な場合があります。)
市・県民税の減免
長期の病気や死亡などで納付が困難な場合は、尾張旭市市税条例の定めるところにより税額の減免を受けることができます。
減免申請は、減免事由の発生した日から30日を経過する日と、発生後最初に到来する納期限とのうちいずれか遅い日までに提出する必要があります。なお、納付済みの税額は減免の対象となりません。詳しくは、お問い合わせください。
皆さまのご意見をお聞かせください
 <外部リンク>
Adobe Readerをお持ちでない方は、バナーのリンク先からダウンロードしてください。(無料)